薄膜电容市场走向:储能需求回暖与厂商盈利分化
储能电站建设带动电池、变流器和配套器件采购,各环节的增长并不同步。放在储能变流器(PCS)直流母线上的薄膜电容,承担电压支撑和纹波电流处理,需求既取决于装机规模,也受功率配置、变流拓扑和客户选型影响。
截至2026年11月,近期公开资料显示,国内储能项目在第三季度回暖,功率与能量装机增速仍有分化;国内电容厂商继续扩展材料和制造能力,收入与利润却走出了不同走势。判断这个品类的现状,需要把终端需求、厂商实际业务和盈利变化放在一起看。
一、三季度储能项目投产加快,电容用量还要看变流器方案
根据CNESA在10月14日发布的不完全统计,2026年前三季度,中国新型储能新增装机为35.30GW/102.31GWh,功率规模同比下降3%,能量规模同比增长6%;第三季度新增规模达到13.4GW/43.0GWh。9月新增功率装机同比增长42%,独立储能贡献了当月新增功率装机的85.3%,用户侧装机则延续下滑。
近期需求更适合概括为项目投产节奏回暖、不同应用继续分化。面向独立储能设备的供应商,与主要服务工商业储能柜的供应商,接触到的订单节奏可能不同。这组统计还包含多种储能技术,不能全部对应到电化学储能PCS。

图1:2026年前三季度国内新型储能新增装机。来源:CNESA,2026年10月14日发布;按公开数据整理,属于不完全统计。
GW与GWh的区别,对电容需求尤其重要。电站延长储能时长,可以增加电池能量,而不同比例增加变流功率。直流支撑电容则要配合PCS的母线电压、开关过程、允许电压波动和散热条件设计,不能按新增电池GWh简单推算采购量。
以相同功率的方案作条件比较,增加储能时长,并不意味着直流母线电容容量必须同比例增加;改用不同功率模块、调整开关频率或改变母排布局,却可能重新安排电容的数量、结构与接口。器件订单也通常先于电站并网投产,装机回升与供应商当季收入之间还存在时间差。
因此,这个市场有需求恢复的依据,但尚不能据此得出“所有储能薄膜电容同时缺货涨价”的结论。厂商的客户类型、参与项目和产品位置,决定了它能分到多少新增业务。
二、国内厂商加强薄膜材料自制,定制配套覆盖电容和母排
法拉电子的薄膜电容产品覆盖较广,并自主研发生产金属化薄膜和母排;铜峰电子进一步覆盖电容器基膜、金属化膜与电容器。两家的材料环节不同,金属化薄膜自制与基膜自产,需要分别核实。
铜峰2026年半年报披露,电容器用薄膜新一线技改项目在2月正式投产,上半年已连续运行,项目仍处于市场开拓期。这说明材料端的投入正在形成生产能力,新增产线的订单消化和经济效益仍需继续观察。
江海股份则在扩大薄膜业务。上半年该业务收入3.11亿元,同比增长33.56%;公司披露正提高薄膜电容生产能力,并通过制造优化改善经营。这里的收入覆盖多种薄膜产品及应用,不能全部归到储能PCS,但能确认它正在增加这一大类业务的经营体量。
鹰峰电子的业务更贴近电力电子客户的定制采购。2026年6月披露的申报材料显示,其风电、光伏和储能业务同时涉及电容、母排、电阻、电感,客户包括阳光电源、科凯集团、金风科技等。配套品类较多,有利于围绕同一客户开展协同设计;客户名单对应的是业务整体,不能逐一转写成某款储能电容的供货证明。
| 厂商 | 近期可核验的经营与制造布局 | 阅读资料时需要保留的范围 |
|---|---|---|
| 法拉电子 | 薄膜电容、金属化薄膜及母排协同,覆盖储能等应用 | 公司收入包含多个下游市场 |
| 江海股份 | 薄膜业务扩产及制造优化,集团具备真空镀膜工艺能力 | 薄膜业务收入不等于储能电容收入 |
| 铜峰电子 | 基膜、金属化膜、电容器一体化,新薄膜线已投产 | 新产线仍需市场开拓,电容业务口径较宽 |
| 鹰峰电子 | 电容与母排等器件定制配套,披露风光储客户及销售情况 | 风、光、储合并统计,不能单列成储能数据 |
| 胜业电气 | 收购华佳新材,向基膜延伸,并布局铝外壳与精密五金供应 | 并购收入、原有业务增长需分开分析 |
| 赛晶科技 | 电力电子电容器与母排等配套,披露新能源发电及储能业务 | 应用板块包含半导体等产品,并非纯电容业务 |
胜业和赛晶也需要纳入比较。胜业上半年收购华佳新材51.0189%股权,并合资设立胜研电子,分别加强基膜及外壳、五金供应。赛晶上半年新能源发电及储能板块收入约2.84亿元,同比增长82%,但该板块涉及电容、功率半导体、母排等产品,不能用这个增速证明储能电容同样增长82%。
这些布局对应着不同的成本和交付问题。材料自制增加了工艺与供应安排的主动性,也带来设备投入和产能利用压力;定制配套更接近客户的整机设计,需要持续投入接口适配、样品试验及工程服务。各家的布局能否改善盈利,还要由实际订单和制造效率检验。

图2:赛晶电力电子电容器宣传册中的设备、工艺与试验资料原页。官网于2026年7月列示;图片为企业自述的制造资料,不代表第三方产能或良率核验。
三、降价和成本上行带来压力,厂商利润有升有降
最新三季报进一步显示,相关企业并没有共享同一条盈利曲线。法拉前三季度收入44.04亿元,同比增长11.65%,归母净利润9.30亿元,同比增长4.77%;江海同期公司收入增长19.50%、归母净利润增长16.71%。铜峰前三季度收入和归母净利润仍同比下降,但单三季度归母净利润增长15.77%,已有阶段性改善。

图3:四家相关企业2026年前三季度合并报表增速。来源:各公司2026年三季报;均为全部业务口径,不是储能电容业务排名。
法拉的情况表明,净利润增速落后于收入,不能直接归因为电容毛利率下降。按前三季度合并收入与营业成本计算,公司毛利率约33.06%,上年同期约32.88%,略有上升;财务费用则由上年同期的负2295.94万元变为2161.03万元。半年报已将当期财务费用变化主要归于汇兑损失。制造端表现与财务损益需要分开判断。
产品端的压力也有具体披露。鹰峰今年公布的申报材料显示,2025年风光储业务中,电容收入约8695万元,低于2024年的约1.05亿元;该类别销售均价由90.76元/件降至79.75元/件。公司解释,主要客户的年度降价政策影响了电容价格,不同型号的产品结构也影响类别均价。
这是今年披露、反映2025年经营的资料,不能充当2026年11月的实时价格,但它说明了一种已经发生的经营约束:进入头部设备商供应链后,供应商仍要面对持续降本要求。上游成本上涨与下游年度降价可能同时存在,材料或整机设备涨价,并不自动赋予电容厂商提价能力。
铜峰上半年电容器业务收入约3.02亿元,同比下降13.13%,毛利率20.48%,同比减少2.66个百分点。公司明确提到市场竞争加剧、原材料成本上行等影响。江海上半年薄膜业务毛利率为15.21%,但两家的产品构成与应用不同,不宜据此判断谁的储能直流支撑电容盈利更好。
胜业则提供了并购与经营增长交织的样本。前三季度收入增长56.68%,归母净利润下降76.35%;新增的华佳新材和胜研电子带入约1.50亿元收入,原有业务也有增长。公司同时披露,原有业务成本增长快于收入,新能源领域成本增加,并伴随并购相关费用、财务费用及减值变化。
这些数据支持的是厂商经营分化,不能合并成储能电容全行业利润下降的判断。 对这个品类更有解释力的,是同一业务中销量、售价、单位成本和回款的变化。公司总收入能显示经营规模,单独的PCS电容毛利和客户项目收益,目前仍缺少充分公开数据。
四、海外新品采用低电感设计,寿命还要看温度和电压
需求恢复期间,产品竞争也没有停留在容量和耐压上。TDK在2026年6月发布B25696H系列直流支撑薄膜电容,明确列出储能系统等目标应用,容量范围47—1280μF、额定直流电压900—2000V。其强调的内部母排配置,旨在改善卷芯间电流分配,降低寄生电感和损耗。
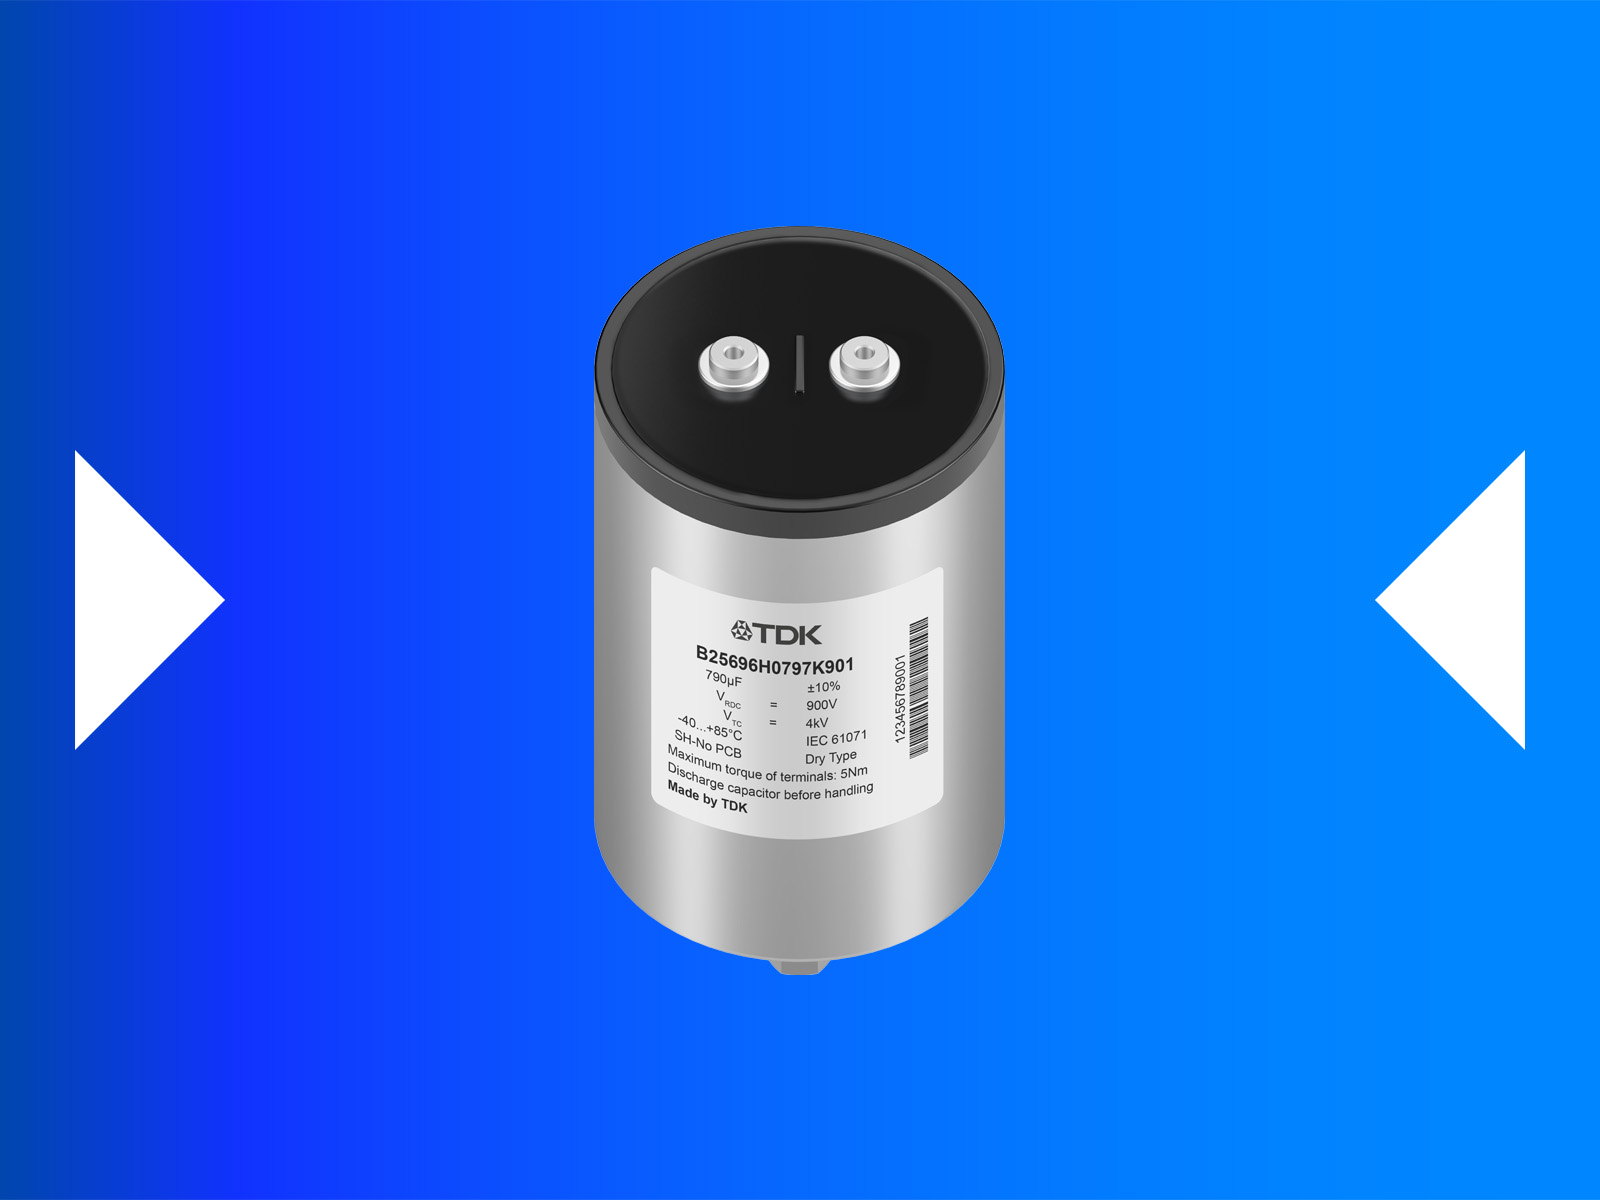
图4:TDK于2026年6月发布的B25696H系列官方产品图。图示器件不代表整系列共用同一组规格,也不表示已用于某家储能设备。
高频开关条件下,连接路径的寄生电感会影响电压尖峰,纹波电流造成的损耗又会增加内部温升。电容本体、端子和外部母排需要一起安排;单独换成更高额定电压的产品,并不能解决全部问题。这也是国内厂商加强母排协同、制造一致性和试验能力的实际价值。
寿命数字同样必须带上条件。TDK给出的10万小时预期寿命,对应75℃热点温度与相应额定电压;更长寿命需要温度、电压降额。采购成本比较若忽略这些条件,可能把更大的电容数量、额外散热或后续维护成本留给整机。
这款海外新品提供了明确的比较对象。国内厂商与其差距有多大,仍需相同工况的数据。国内企业的材料、卷绕、金属化、封装和母排布局已经各有侧重,公开资料中还缺少覆盖多家厂商、相同工况的完整横向数据。比较应落到客户实际方案中的温升、寿命、体积和交付一致性,不能靠某一个目录参数排出技术名次。
截至目前,储能直流支撑薄膜电容市场可以确认的变化,是项目需求出现阶段性恢复,国内供应商继续投入材料与制造,经营成果却明显分化。能在客户降本要求下维持质量、控制单位成本,并让新增业务形成持续利润的企业,才更可能把这轮需求改善转化为经营收益。
免责声明:本文依据公开资料整理,仅供行业交流,不构成投资、采购或型号推荐。产品规格与供货状态以原厂及客户最新信息为准。