小议国产电容市场之争:从MLCC、铝电解到薄膜电容
如果要给手机主板找一颗高容MLCC,给服务器电源选铝电解电容,或给汽车逆变器配直流支撑薄膜电容,国产供应厂商会很不一样。虽然都是电容,但应用于不同的领域和产品,客户看重的性能不同、厂商需要掌握的工艺不同,所以会有明显区别。
因此,分析国内电容厂商,先看企业擅长的产品和应用。有的长于陶瓷材料与精密制造,有的已经进入车载客户的供应链,有的从电极箔向器件延伸,还有的能够把薄膜电容、母排和客户的机械结构一起开发。仅仅通过营收排名,很难发现具体差别。
国内的电子行业的长足进步,形成了电容行业足够大的市场容量。微容科技2026年9月招股书引述的弗若斯特沙利文数据显示,2025年中国MLCC市场规模为615.4亿元。面对如此巨量的中国市场需求,哪家企业能够获得多少份额,取决于他们具体产品的覆盖领域、量产表现以及客户认可。
小编选取三环集团、微容科技、风华高科、宇阳科技、江海股份、艾华集团、法拉电子、铜峰电子八家企业,围绕MLCC、铝电解和薄膜电容展开分析。钽电容、硅电容等细分品类有不同的竞争体系,留待后续另行讨论。

图1:三类主流电容的典型应用要求。不同产品路线解决的问题不同,不能用单一容量、产能或毛利率判断厂商高低。
一、高容MLCC:三环集团的制造基础与微容的客户进展
高容MLCC的难点,是在有限空间里增加有效电容量,同时保持绝缘、可靠性和量产一致性。介质层更薄、叠层更多,对材料分散、印刷精度、烧结收缩和缺陷控制的要求就更高。客户关心的还有施加工作电压后的容值变化,标称容量相同,并不代表装进电路后就一定可以承担同样的任务。
三环集团的可核实基础,先看产品范围与制造平台。公司2025年年报披露,MLCC产品覆盖0201至2220尺寸的常规、中高压和车规系列,并开发M3L、“S”系列、柔性电极和高频铜内电极产品。公司官网介绍了陶瓷材料、成型和烧结等技术积累。这些资料能说明产品与工艺布局,不能据此推定某一规格的成本、良率或相对海外厂商的领先程度。
在应用端,年报披露公司已推出多尺寸高容MLCC,以及面向48V电源系统的多规格高容产品;车规系列覆盖0201至2220尺寸、0.1pF至47μF,并逐步配套新能源汽车电源、电机驱动和信息娱乐等部件。这里的“推出”和“逐步配套”有明确边界:它们不等于某家整机厂已批准全部规格,也不能证明进入未披露的GPU厂商核心供应链。
进展也要放到建设时间里看。2026年半年报披露,高容量系列MLCC扩产项目达到预定可使用状态的日期,由2025年5月10日延至2027年5月31日。项目延期意味着新增产能建设比原计划慢,不能直接推断现有产品供货不足、具体良率下降,或某类客户订单必然流失。要评价高容产品的竞争力,仍需对照具体料号在工作电压下的有效容量、温度与可靠性数据,并观察连续批次的供货表现。
粉体自给比例、设备自研比例、介质厚度和叠层数等指标,需要对应具体产品、统计期间和测试条件;公开资料不足以据此给三环与海外厂商排序。特定客户的供货关系同样需要明确到料号与验证阶段,不能从产品覆盖范围推定。
微容科技的产品和应用证据更具体
- 公司2026年6月展会宣传资料列出了0402尺寸22μF/4V、0805尺寸100μF/2.5V等高容规格,同时披露008004、01005、0201等超微型系列的量产进展。这里的尺寸代码采用英制命名;产品是否适合某个电路,还需对应介质、偏压和温度条件。
- 在车载领域,其招股书披露已进入包括比亚迪、零跑汽车在内的整机厂及相关零部件供应链。2026年上半年车载类收入约1.41亿元,同比增长109.20%,占主营业务收入的14.02%;同期消费类收入约7.34亿元。车载业务已经形成销售并快速扩张,公司的业务基础仍以消费类为主,汽车市场的产品与客户覆盖还在继续拓展。
- 客户导入形成的优势,在于厂商积累了实际应用、验证和供货经验。汽车客户重新验证另一家供应商需要投入时间,已经稳定运行的产品自然更容易延续合作。但这种优势有适用范围:一家企业进入了汽车供应链,不代表它的全部规格都已通过同样的验证,更不代表覆盖了所有汽车应用。
微容科技的招股书还解释了2025年车载类产品毛利率下降的一个原因:
- 部分大尺寸、高容值、高制造难度车载产品开始批量供货时,良率和规模效应仍在提升,相关产品毛利率低于当年车载类产品整体水平。这是2025年业务变化的解释,不能直接推定这些产品在2026年仍处于相同阶段。高端产品的竞争包含两个阶段,做出满足要求的产品只是前一步,把合格品持续、稳定地做出来,才能扩大供货。
因此,现阶段分析这两家企业,三环集团重点看的陶瓷工艺与制造基础、微容科技则要看它产品的具体规格和车载销售进展。
二、风华和宇阳:谐振和射频产品有另一套竞争标准
MLCC行业长期存在“唯高容论”的认知偏差,实际上MLCC并非只有“大容量”一条升级路线。谐振回路场景核心追求电容量稳定、损耗极低;射频电路场景则更关注特定频率下的Q值、ESR表现与自谐振特性。
风华高科2026年公布的谐振MLCC系列,是一个比较具体的切口。官方资料采用C0G介质,列出了消费级、柔性端头、工业级IM和车规级AM等类别,系列覆盖0805至1210尺寸、100V至1000V电压。不同类别对应不同规格范围,不能把最大尺寸、最高耐压与最大容量任意拼成一颗产品。

图2:风华高科2026年5月公布的谐振MLCC规格范围原图。各类别的容量覆盖不同,应按对应行列读取。
这条产品线的竞争价值,是为高频电源提供稳定介质、耐压和端头结构的组合选择。C0G有利于保持容值稳定,柔性端头用于缓解电路板弯曲等机械应力对器件的影响;两者解决的是不同问题。对车载电源和工业电源客户,系列覆盖越完整,越有机会在同一平台的不同位置延续选型。
从公司2026年半年报看,风华高科还提供中高压、安规、柔性端头、工控、排容等MLCC产品,并布局瓷粉和电子浆料。这让其具备多类产品配套和材料工艺协同的基础。要判断这一优势有多强,还需看某个系列的允许交流电压、实际频率下的温升和长期可靠性。额定直流耐压高,并不能直接说明可以承受同等幅值的高频交流。官方给出的参数对比,可以支持进一步评估,但不能替代客户电路验证。
宇阳科技则提供了观察高频低损耗产品的另一份材料。其2026年7月生效的高频高Q系列选型参考书,列出采用铜内电极的U系列,涵盖008004、01005、0201、0402、0603等尺寸,系列标称容量范围为0.1pF至100pF,应用指向手机、路由器、功率放大器及相关射频模组。
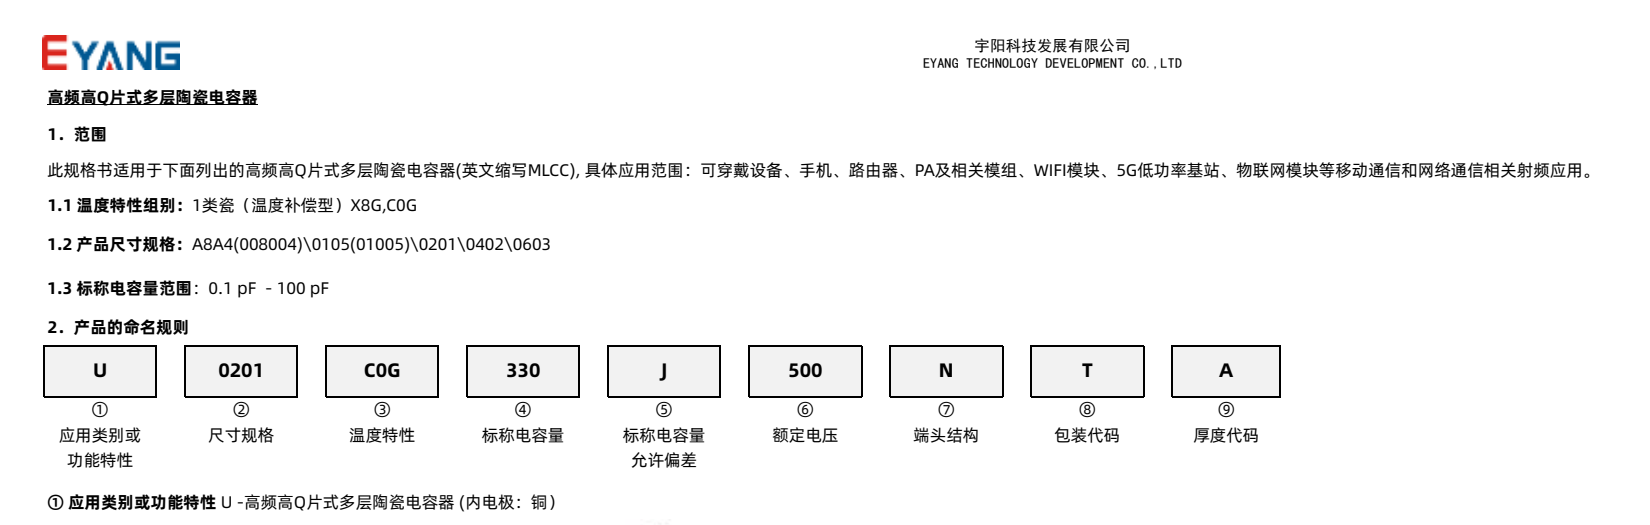
图3:宇阳科技高频高Q系列选型参考书节选,版本SPEC-CBE20260729,生效日期2026年7月30日。系列范围不表示每一种尺寸都覆盖全部容量。
这类产品追求的是小信号在高频下的低损耗和可预测表现。评价其竞争力,应把相同尺寸、容值、频率下的Q值和ESR曲线放在一起,再看温度特性、容差和批次一致性。只比较“有没有008004”,会漏掉射频器件的大部分差别。
由此看国内MLCC企业,已经能够辨认出几条并行路线:高容与超微型化、车载可靠性、高压谐振、高频低损耗。各家都有交叉布局,优势需要按产品系列确认。把这些能力压成一个“国产高端MLCC占比”,反而容易丢掉对选型和竞争最有用的信息。
三、江海与艾华:铝电容的差别藏在材料、寿命和应用支持里
铝电解电容器更接近一项长期运行的系统工程。同样的容量和耐压,器件尺寸、ESR、纹波电流、温升和寿命可能不同。客户把电源做得更紧凑后,原来留给电容的散热余量会减少,厂商需要提供在实际工况下仍然可靠的产品。
江海股份的一个明显特点,是围绕电力电子应用布局材料、器件和技术服务。2026年上半年,其铝电解电容器收入约24.98亿元,这是现有业务规模的直接证据。公司同时经营薄膜电容和超级电容,三类产品对应不同任务,也扩大了与电源及工业客户交流的范围。
材料方面,公司披露持续开发高比容、高强度、高一致性的电极箔,并掌握腐蚀、化成等相关工艺。比容关系到单位面积能够形成的电容量,材料强度与一致性则影响加工和可靠性。三者需要一起改善,单独提高比容,并不意味着整颗器件的寿命、损耗也同步提高。
其2026年中报还提到,N型导电高分子材料逐步产业化,面向数据中心新建、改建牛角型全自动产线,并推进固液混合、MLPC产品的技术升级与产能扩充。这些进展显示,公司正在从既有铝电解业务向新的材料与结构延伸。
江海股份的长处还包括应用服务。公司披露把技术服务前移到客户设计、试验和改进阶段。对电源客户,这种服务的价值是协助处理纹波、散热、结构和寿命之间的取舍,而不只是交付一个料号。不过,N型材料的产业化、产线扩建和具体新品的大批量采用,属于不同状态,不能用既有铝电解业务规模为所有新路线背书。
艾华集团的产品推进,则可以从电源应用和材料配套一起看。2026年中报列出的重点产品包括高压牛角、固液混合及叠层铝电容,目标应用涉及服务器电源、车载OBC、风光储和充电桩。公司披露,叠层铝电容在5G基站、数据中心和工业控制等场景的应用规模进一步扩大;工业控制及新能源类产品收入占主营业务收入的54%。这一口径包含多类终端,不能单独当作服务器或汽车业务占比,但能够看出工业及新能源应用已经形成重要的业务基础。
这些产品解决的问题各不相同。高压牛角型侧重相应电源位置的耐压、储能与纹波要求;固液混合路线需要平衡损耗、漏电及温度表现;叠层结构则服务于低阻抗和紧凑设计等需求。把它们都归入“新能源电容”,很难看出企业究竟在哪一类产品上取得了进展。
艾华集团年报披露了产品、材料、应用、设备和工艺等方面的开发能力。其官网还提供按系列输入环境温度、纹波等条件的寿命计算工具,以及多种封装的3D模型。这类设计资料看起来不如新品参数醒目,却能降低客户的选型和结构设计工作量,是供应商服务能力的一部分。

图4:依据两家公司2026年半年报及官方资料整理。图中列的是已披露能力与进展,不是相互排他的业务划分,也不代表技术排名。
两家公司都在推进材料能力和高要求应用,不能简单贴成“江海只做工业、艾华只做消费”的标签。更有区分度的是具体系列:在相同体积、耐压和温度条件下,谁能承受更大纹波,谁能提供更完整的寿命数据,谁能更快完成客户验证。
材料自供还要计入运行成本。它有助于控制来料和工艺变更,但企业同时要处理能耗、制造一致性和新材料导入。艾华集团披露电极箔生产耗电高,江海股份的新材料仍在推进产业化,分别反映了材料布局的运行约束和技术落地过程。材料链条更长,可以增加解决问题的手段,也增加了需要管理的环节。
四、法拉与铜峰:器件开发与薄膜材料各有积累
薄膜电容进入汽车逆变器、光伏逆变器或工业设备后,往往需要与系统结构一起设计。电气上要满足电压、纹波和损耗要求,机械上要适应母排连接、散热和安装空间。厂商的差别,也由此延伸到器件内部工艺和外部配套。
法拉电子2026年中报披露,产品覆盖PCB用薄膜电容器、交流薄膜电容器和电力电子薄膜电容器,并实现电容器用金属化薄膜材料及母排的自主研发生产。上半年电容器业务收入约26.65亿元,体现了器件业务已有的销售规模。围绕器件把材料和结构配套起来,是判断其竞争力的一个重点。
金属化图案会影响电流分布与自愈表现,母排及连接结构影响寄生电感和装配,卷绕、喷金等工艺关系到内部连接与一致性。能够同时调整相关环节,有利于在客户开发阶段处理相互牵制的问题。这是对其能力价值的分析,不等于已经证明每一种规格都优于竞争对手。
法拉电子的产品系列和工程配套能力,比单单总体毛利率更能说明它如何竞争。其边界也很清楚:虽然自主生产金属化薄膜,但不能扩大解释成所有基膜都自供;具备定制能力,也不能替代每个项目对耐湿热、热点温度和长期运行的验证。
铜峰电子的特点,是布局延伸到了电容器用基膜。2025年年报披露,公司具有聚丙烯光膜、金属化薄膜、薄膜电容器的一体化产业链,产品还包括聚酯薄膜。2026年上半年,电容器与薄膜材料业务收入分别约3.02亿元、2.76亿元,两者规模接近。它既参与材料供应,也直接制造电容器,与仅从外购基膜开始加工的企业所处位置不同。
这让它有条件把材料变化与器件表现对应起来。例如,基膜厚度、均匀性和缺陷控制会影响耐压及加工表现,后续金属化和卷绕又会影响成品结果。上下游环节在同一企业内,能够为联合开发和问题追溯提供便利。

图5:根据法拉电子2026年半年报、铜峰电子2025年年报整理。图示比较公开披露的业务环节,不代表全部原材料自供,也不表示两家公司存在供货关系。
但材料业务强,不会自动变成器件端每个应用都强。基膜生产关注连续制造、厚度一致性和缺陷控制;电力电子电容还要处理连接结构、热设计、客户验证与现场失效分析。铜峰电子需要把材料积累持续转化为具体器件和客户项目,法拉电子则需要保持材料选择、工艺配合和定制交付的效率。
两种路径还有不同的运行要求。铜峰电子年报披露,薄膜材料生产兼顾产线运行平衡,采用安全库存与以销定产并行的组织方式。连续材料生产需要稳定运行,下游定制器件的订单又可能分散,如何匹配两端节奏,是一体化企业必须处理的问题。器件端的定制开发,则需要避免产品分化过多拖慢验证与制造管理。
因此,对这两家企业,比较可以从客户的问题出发:需要联合开发材料与器件时,考察材料环节的参与深度;需要在紧凑空间里完成直流支撑和母排配合时,考察结构、电气和可靠性协同。这样的比较,才能把企业已有能力与订单机会联系起来。
五、国内厂商的竞争位置,要由产品和交付共同确认
把八家企业放在一起,能够看到不同的能力积累。下表概括的是本文证据支持的观察重点,不是完整产品目录,也不是厂商排名。
| 厂商 | 可辨认的竞争基础 | 判断其优势能否延续的重点 |
|---|---|---|
| 三环集团 | 陶瓷成型、烧结与精密制造积累,MLCC销售扩张 | 工艺平台在具体高容、小尺寸产品上的交付表现 |
| 微容科技 | 高容、超微型规格及车载客户导入,已有车载销售 | 高难度新品良率、批次稳定性与客户覆盖扩大 |
| 风华高科 | 多类MLCC与材料布局,谐振系列分级覆盖 | 同一客户平台的规格配套,以及实际高频工况表现 |
| 宇阳科技 | 高频高Q系列和微型规格资料 | 相同频率、容值下的损耗、容差与量产一致性 |
| 江海股份 | 铝电解规模、关键材料及电力电子应用服务 | 新材料、新结构从产业化走向持续采用的进展 |
| 艾华集团 | 铝电容产品与材料开发,高压牛角、混合型及叠层布局 | 高要求应用中的寿命、纹波与客户验证表现 |
| 法拉电子 | 薄膜器件、金属化材料、母排及工程配套 | 定制项目的性能验证、工艺一致性与交付效率 |
| 铜峰电子 | 基膜、金属化膜与器件的一体化布局 | 材料能力向器件应用转化,以及上下游生产协同 |
这些能力能否形成持久优势,还取决于客户验证后的量产表现。车规产品符合AEC-Q200相关试验要求,企业具备IATF16949质量管理体系,与某个客户批准某个料号量产供货,是不同层面的证据。供应商还需要提供过程追溯、变更管理和失效分析,才能在产品使用过程中持续承担责任。
本土企业与客户地理距离较近,通常有便利沟通的条件,但“响应更快”也需要具体服务记录支持。工程师能否参与早期设计、异常能否及时闭环、材料变更能否提前沟通,比笼统宣传本土服务更有说服力。江海股份披露的前期技术参与、艾华集团提供的设计工具、法拉电子的器件与母排配套,分别体现了这种能力的不同形式。
价格和成本会影响客户选择,但应与这些能力合在一起判断。低单价如果伴随更多验证、库存或失效处理工作,客户的总成本未必更低;较高的毛利率也不能单独证明技术领先。对厂商来说,稳定良率、合适的产品组合和资金支持,是持续研发与交付的保障。
从本文列出的证据看,国内电容厂商已经在多个方向形成了可辨认的产品和制造基础,竞争也越来越具体。高容MLCC看材料与微细制造,射频和谐振产品看损耗与工况表现,铝电容看材料匹配和长期运行,薄膜电容看材料、结构与客户开发的配合。谁能把其中一条路径做深,并在连续订单中保持一致,谁就更有机会在相应市场站稳。
资料说明:本文依据原厂产品资料、招股书及定期报告整理,企业自述与分析判断按上下文区分;所选企业不代表国内全部厂商,参数和业务进展不构成直接替代结论。