电容厂布局上游材料的生意账:外售收入、成品利润与资本回报
2026年上半年,铜峰电子的电子级薄膜材料分部录得约3.44亿元主营业务收入,其中约0.68亿元在分部之间抵销;江海股份的合并报表列出约0.79亿元电极箔收入;东阳光拥有从电子光箔到电容器的产业链,电子元器件及材料业务毛利率却同比下降5.62个百分点。几家公司都把生产能力伸向上游,财务报表呈现的结果并不一致。
铜峰披露的是材料分部及内部交易,江海列出电极箔这一产品,东阳光的业务还包括电容器和其他材料。这些数字口径不同,关键在于材料流向:进入自家电容的材料通过成品兑现价值,卖给集团外部客户的材料形成独立收入。把两条路径混为一谈,容易重复计算同一段产业链的利润。
材料自给的商业价值至少有三处:降低外购与断供风险,缩短材料同电容产品的联合开发周期,以及把剩余产能卖给外部客户。每一处都要付成本。腐蚀、化成、镀膜、粉体和化学品产线需要设备、能源、环保投入及技术人员,新增产能还要等待客户验证。材料做得出来,与材料业务能够独立盈利,是两个阶段。
一、材料自用与外售,先分清哪一笔进入收入
铜峰的半年报提供了少见的分部间抵销数据。其电子级薄膜材料分部2026年上半年主营业务收入约3.44亿元,分部间抵销约0.68亿元,合并后约2.76亿元。电容器分部也有内部交易。0.68亿元是财务上的分部间抵销额,报告没有把它逐笔指向自家某条电容产线;约2.76亿元的合并后材料收入,则体现出集团外部客户的分量。铜峰要靠外部订单支撑材料产线的开工、定价与回款。
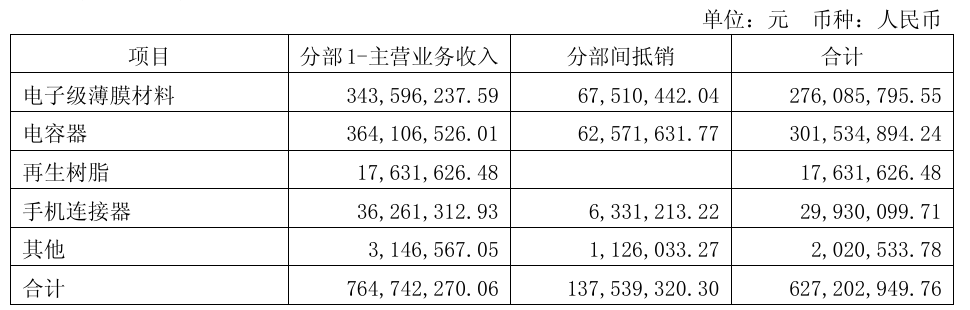
图1|铜峰电子2026年半年度报告分部信息原表局部,单位为元。截图保留原报告数据;分部间抵销不等于全部用于本集团电容产线。
这组数还说明自制材料的账面陷阱。如果薄膜在集团内部转给电容厂,内部销售收入会在合并时抵销。集团真正得到的好处可能体现在成品电容的采购成本、良品率或交货稳定性上,而不会另冒出一笔同额材料收入。若外部客户也购买薄膜,材料业务才在合并报表上形成独立收入。两部分的收益都存在,核算位置不同。
江海则展示了另一种结构。其2026年上半年电极箔收入约0.79亿元,占集团营业收入2.50%,毛利率21.88%;同期铝电解电容收入约24.98亿元。只按0.79亿元衡量江海的上游能力,会漏掉进入自家电容的材料。半年报没有披露电极箔内部使用量,也没有单列内部材料对成品毛利的贡献,因此不能用铝电解收入倒推材料收益。
江海的上游并非只有电极箔。半年报列出高比容电极箔的腐蚀、化成及配套环保工艺,也提到真空镀膜、超级电容电极和逐步产业化的N型导电高分子材料。下游则同时经营铝电解、薄膜、超级电容三类产品:上半年薄膜电容收入约3.11亿元,同比增长33.56%;超级电容收入约2.49亿元,同比增长54.18%。材料工艺、专用设备、检测试验和应用研发平台共同服务这些产品,但公开数据不能把各项收入增长归因于某一种材料自制。
这条链还伸向客户设计端。江海称技术服务进入客户的设计、试验和改进环节,产品覆盖工业自动化、数据中心与服务器电源、新能源储能等应用。对电力电子客户而言,同一家供应商具备三类电容及其关键材料工艺,有机会围绕不同电源环节争取项目;能否形成跨品类订单,仍要看后续客户导入和持续交付,半年报没有披露交叉销售额。
把铜峰与江海放在一起,可以看到两种不同的投资回收方式。材料对外销售较多的企业,需要向多个客户证明稳定性,并承受材料市场的价格周期;产品线较宽的电容厂,则可能通过器件性能、质量和客户项目回收材料投资。材料外售收入可以直接观察,内部协同收益需要结合成品订单、毛利和资本开支长期检验。

图2|依据铜峰电子2026年半年报分部信息绘制,单位为亿元,数值四舍五入。橙色部分为分部间抵销,未单独披露自家电容产品的材料用量。
二、电极箔与电容化学品,两类企业站在不同利润位置
东阳光的布局更长。公司半年报列出“电子光箔—腐蚀箔—化成箔—铝电解电容器”的链条,并称向日本贵弥功、红宝石、尼吉康、TDK等电容企业供应材料。材料既能进入自家器件,也可以卖给同样制造电容的客户。后者给上游材料提供了独立于本集团成品份额的收入来源。不过,半年报没有列出上述客户各自的采购额。
产业链完整仍不保证当期毛利率上升。东阳光2026年上半年“电子元器件及材料”业务收入约19.02亿元,同比增长6.48%;营业成本同比增长14.24%,毛利率为17.21%,下降5.62个百分点。该分部涵盖箔材、电容器等,无法从中单列化成箔利润。不过,收入与成本增速的差距已经足以提醒读者:把上游纳入集团,仍要承受能源、原料、折旧以及下游售价变化。材料优势可以改善供给和产品开发,利润要由每个报告期的成本与订单检验。

图3|东阳光2026年半年度报告主营业务分行业表局部,单位为元。“电子元器件及材料”包含箔材、器件及其他材料。
东阳光还披露积层化成箔及积层箔电容器上半年合计收入约2.13亿元。这个项目把新材料与器件放在同一披露口径,表明产品方向已形成收入;其中箔材与电容成品各赚了多少钱,还需要更细的披露。材料企业向成品延伸时,市场最容易把两边的收入相加,而这项合并口径只能作为一项业务观察。
新宙邦则主要以化学品供应商身份参与电容产业。其2026年半年报把液态电解液、导电高分子材料、铝叠层电容用电子浆料、铝箔化学品列入电容化学品,但公开财务口径是“电子信息化学品”,同时包含半导体化学品。该大类上半年收入约9.56亿元、毛利率51.68%,产能利用率55.69%;三项数字均属于混合口径,不能直接代表电容化学品单项经营结果。
新宙邦模式的市场意义在于专业材料供应商不必制造电容,仍能跟随多个电容厂的产品升级获得订单。电容厂衡量自制导电高分子、电解液或浆料的收益,应以自身采购价、自制成本及验证投入为基准。新宙邦这项业务的整体毛利率可用于观察专业化学品企业的盈利能力,却不是电容厂的采购价差。

图4|依据东阳光2026年半年报绘制。收入、成本为同比变动,毛利率为当期水平;该业务口径包含箔材、电容器等。
三、薄膜与MLCC材料,产线建成以后还要等客户
薄膜电容的材料路径也有差别。法拉电子2026年半年报称,金属化薄膜材料与母排由公司自主研发生产,并通过自建与合作形成设备、材料供应链。法拉上半年电容器主营业务收入约26.65亿元;材料和结构件已进入其制造体系,金属化膜的对外收入或自用节约金额则未单列。这类上游投入更像成品电容竞争力的一部分,最终要由终端订单兑现。
铜峰则同时经营薄膜材料与电容器。两家公司都投入上游,但回收投资所依赖的市场不完全相同:法拉更需要最终电容订单把材料与母排能力转化为客户方案;铜峰披露的材料外部收入较大,还要在材料客户之间竞争。铜峰半年报同时提到原材料成本上行和市场竞争加剧,集团上半年营业收入同比下降10.57%。拥有上游产线可以增加内部供货选择,无法自动阻止上游原料涨价或下游压价。
艾华集团的上下游布局已有两条链:铝箔与铝电解电容器,金属化膜与薄膜电容器;半年报还把电容器生产设备制造列为实际经营活动。铝箔不是停留在项目规划上。其主要子公司新疆荣泽铝箔2026年上半年营业收入约6.33亿元、净利润约0.39亿元。子公司收入可能包含集团内部交易,不能加到艾华合并营收22.70亿元上,也不能等同于对外铝箔销售额;它说明材料环节已经形成经营规模。
下游布局也在变。艾华收购艾华新动力后,推进其与艾源达在技术、生产和市场端的整合,并推动金属化膜、薄膜电容产线及车载客户导入。上半年工业控制和新能源类产品收入占主营业务收入54%,这一比例同时覆盖车载、数据中心等应用,不能当作薄膜电容收入占比。薄膜业务仍处培育期,报告也明确称其整体规模尚小;铝电解主业的客户基础和制造能力能否转化为薄膜订单,还要看车载和新能源项目的量产采购。
资本投入的进度更能说明两条链所处阶段。艾华半年报列示,泽津电子铝箔项目预算3.12亿元、工程进度95%;薄膜电容器及新材料项目预算2.22亿元、工程进度35%。前者接近建设尾声,后者仍处投入期。工程进度不等于产能利用率,更不等于项目利润。薄膜业务后续既要承担材料与器件产线的折旧,还要经历车载客户认证、爬坡和订单复用,回报周期可能长于现有铝箔业务。
江海与艾华都跨过材料和成品两端,但当前财务证据有明显差别:江海已分别披露铝电解、薄膜、超级电容的产品收入和增长,材料外售规模较小;艾华已有具规模的铝箔子公司,薄膜与新材料仍在整合、建设和客户导入阶段。两家公司不能只按“产业链完整度”排位,关键是成熟业务能否为新产品持续提供现金流,而新产线又能否以稳定订单覆盖投入资本。
MLCC把材料控制推向另一种形式。风华高科2026年半年报称,高端瓷粉、铜浆、镍浆、银浆等材料的自产率稳步提升,但未披露这些材料各自的自产比例与利润。陶瓷粉体和内电极浆料会影响高容、高可靠产品的一致性,自制的收益也可能先出现在产品性能分布和良率,再通过合格的客户订单进入财务报表。其材料自给的降本幅度,仍需要更细的成本数据检验。
国际厂商同样没有把“上游”简单等同于独资建厂。TDK在2026年4月与日本化学工业成立合资公司,持股51%和49%,共同开发MLCC陶瓷材料及制造工艺。公告强调缩短研发和评价周期,尚未给出合资公司的产品收入。这种方式把材料开发与器件设计贴近,同时由材料企业承担一部分专业研发。对于规格变化快、验证投入大的材料,合作开发也可能比一家电容厂独自复制整条化工产线更合适。
四条材料线的利润位置并不相同。电极箔与金属化膜有较明确的外售市场,产能、价格及客户分布可单独观察;电容化学品涉及配方和客户共同验证,公开财务口径常与其他电子化学品混合;MLCC瓷粉与浆料可能首先服务内部高端器件,独立收入很少披露。把它们统一说成“上游利润更高”,会遮住各自不同的资产投入与销售方式。
四、材料投资的回报,最终要过成本、产能和客户三关
电容厂考虑自制材料,真正要算的是新增收益与新增固定成本。自用材料可以少付外购价,但仍有原料、能源、工序损耗和折旧;对外销售能够分摊产线成本,却需要另外维护客户认证、质量与回款。若客户产品改版导致原有材料规格闲置,库存和设备改造又会吃掉先前的节约。集团内部转移价格只改变利润记在哪个子公司,集团整体收益还得看最终销售和成本。
立项时可把回报分成三笔:自用量乘以可比外购到厂价与自制变动成本的差额;外销量乘以外售价格与变动成本的差额;材料改进推动成品电容提价或多拿订单的增量利润。然后扣除研发、认证、折旧、环保和占用资金的成本。成品提价若已包含材料改进的价值,就不应再把同一收益记入“自用节省”。这种算法会迫使企业回答一个实际问题:新增资本投在材料线,是否比投在高端电容产能或客户验证上更划算。
第一关是成本。应比较同等性能、良率与交付条件下的外购到厂成本和自制总成本,而非只比较材料采购单价与自制的直接原料费。东阳光电子元器件及材料业务成本增速快于收入,铜峰披露原料上涨,都说明一体化企业仍暴露在投入品价格和产线费用之下。判断某项自给是否降本,需要产品级成本与采购基准,合并业务毛利率只能提供线索。
第二关是产能。自家电容订单可以给材料厂提供基础负荷,却未必能覆盖一条材料线最经济的开工量。铜峰的合并后薄膜材料收入显示外部市场的重要性;江海的电极箔外售规模与内部配套规模应分别衡量;艾华的铝箔子公司营业收入与集团外部收入也不能相加。新宙邦电子信息化学品仍有在建产能,而其披露的产能利用率属于多个产品合并口径。扩产公告、工程进度、设计产能、稳定出货和实际回款,应按顺序观察。
第三关是客户。材料外售给另一家电容厂,要进入对方的工艺窗口,批次波动和变更通知会长期影响采购。东阳光披露向海外电容厂供货,是比单纯展示材料产品更强的商业证据;具体销售额仍需独立披露。自用材料同样要接受最终电容客户的检验,只有成品在多个批次和项目中持续复购,内部材料改进才算转成市场收益。
因此,材料布局可分成不同的经营任务:有外部客户和规模基础的企业,要守住材料质量与开工率;以成品电容为主的企业,要把材料改善体现到成品的良率、交期与毛利;仍在新材料研发阶段的企业,要控制固定资产投入节奏。没有必要让每家电容厂都复制电子光箔、化学品、金属化膜和陶瓷粉体的全部产线。看清自己能持续销售多少、能消化多少,投资边界才会清楚。
结论
上游材料已经成为电容产业竞争的一部分,利润却要通过各自的商业路径兑现。铜峰薄膜材料有较大外部收入;江海同时经营电极箔和三类电容,材料能力的价值不能只看箔材收入;艾华铝箔环节已有经营规模,薄膜与新材料还在投入和客户导入阶段;东阳光产业链完整仍出现相关业务毛利率下降;新宙邦的化学品业务面向多类电子客户。材料能力是否赚钱,要看外部订单、自家产品放量、产线成本和投入资本能否同时匹配。
下一阶段的竞争会更重视材料与器件共同开发。对于高比容电极箔、叠层铝电容材料以及高容MLCC粉体,材料参数要在客户量产条件下保持稳定,采购关系也会随之加深。财报里最值得继续跟踪的是材料对外收入、分部间抵销、成本增速、产能利用率及成品复购。材料投资取得回报时,这些指标通常比“掌握全产业链”的表述更早给出证据。
本文依据截至2026年10月公开披露的财报与企业公告整理,仅作产业研究,不构成投资或采购建议。