AI服务器高容MLCC:国产厂商竞争与海外对标
进入2026年四季度,MLCC市场的变化已经超出单纯的涨价讨论。AI服务器持续增加高容产品需求,海外厂商调整产能配置,部分通用料订单向大陆和台系企业转移。对于国内厂商,承接订单的窗口正在扩大,但不同产品获得的机会、需要投入的成本,以及最终能留下的利润,差别仍然很大。
高容MLCC用于计算芯片等电路的电源去耦,在负载变化时就近提供瞬态电流。器件越靠近芯片,板级和封装空间越有限,容量密度、直流偏压下的有效容量及长期可靠性就越重要。近期市场分析需要把这些产品要求与各家的制造、客户和经营进展放在一起。
一、10月高容供给仍紧,消费级低中容现货价格有所调整
集邦咨询10月29日的研究指出,10月初消费级低中容MLCC现货价格下跌约5%,高端规格涨价动能有所减弱,AI级产品供给仍明显偏紧。机构预计,高端缺货可能延续至2027年上半年。这是对后续供需的预测,尚不能当作已发生的交期变化。

图1:依据集邦咨询2026年10月29日研究整理。现货价格观察、供给判断与未来预测分别列示,不代表所有规格及客户的成交情况。
三星电机10月28日公布的三季度业绩,则提供了需求兑现的经营证据:组件事业部销售额同比增长36%,公司计划四季度继续扩大小型、超高容量AI用产品供应,并应对长期供货协议需求。上述增速属于整个事业部,不能直接换成AI高容MLCC的收入增速。
对国内厂商而言,应分别看两种订单机会。海外高端产能向AI集中,可能带来消费电子、通用服务器等产品的转单;直接进入AI芯片周边高容供应链,则需要完成对应料号和应用条件的验证。集邦9月研究提到三环、微容进入整机供应链的验证,也需保留消费电子、通用服务器等应用范围,不能据此认定已进入AI核心板卡批供。
这种分化影响企业的经营选择。通用料转单有助于提高产能利用率,但价格仍受下游需求和同类供给影响;AI高容产品有机会改善产品结构,前期却需要承担材料开发、制造筛选和客户验证投入。把两类机会合在一起计算,容易高估短期收入的质量。
二、国内高容供应选择增加,制造和客户进展各有侧重
风华高科和三环集团的近期披露,分别呈现了性能优化与规模建设的进度。风华10月介绍了0805-X6S-100μF产品开发,以及围绕有效容量、高温可靠性进行定制优化的做法。其DC-aging资料显示,在30%和60%额定电压条件下,改善后的有效容值分别提升8%和25%。

图2:风华高科2026年10月公布的原始测试资料。Ur为额定电压,横轴为时间的对数。结果属于自身改善前后对照,完整测试条件未披露,不能据此作跨厂商排名。
这项披露的价值,在于把竞争落到了实际工作状态下的容量表现。产品标称100μF,施加直流偏压后可用容量仍可能下降,温度和老化也会影响结果。材料、内电极、叠层和烧结的一致性,既影响电性能,也会影响良率和成本。
三环2026年半年报披露,MLCC销量与销售额同比增长,部分规格价格修复;高容量系列MLCC扩产项目累计投入约18.61亿元,达到预定可使用状态的日期延至2027年5月31日。累计投入体现建设规模,后续还需要通过合格产品产出、客户采用和订单持续性来检验回报。
微容科技提供了更具体的高容规格。其5月AI算力方案列有0805、100μF、2.5V、X6S,以及1206、220μF、2.5V、X6S产品,6月资料披露主力高容型号稳定量产。这里0805、1206为英制尺寸代码。能拿出这类产品,说明国产供应的规格与制造已有进展;完整替代评估仍需加入厚度、有效容量和可靠性曲线。
宇阳和信维的资料,则更多涉及客户认证与交付。宇阳所属上市集团中报披露,多款高容及高可靠规格完成头部客户认证并进入批量供货,AI服务器、算力与存储芯片用MLCC研发和交付取得进展。报告未逐项对应客户、型号和服务器平台,现阶段能确认的是业务推进到了认证和批供环节。
信维通信半年报披露,多款高容MLCC批供国内头部客户,部分高端料号稳定量产;大尺寸超高容产品的披露阶段则是完成核心技术验证。两类产品需要分别跟踪,不能把验证中的规格一并计入稳定量产供给。
新增供应还包括昀冢、利和兴和芯声。昀冢通过池州昀冢推进MLCC,半年报将收入增长与产能释放、需求增长等因素联系起来,并继续投入高容和高可靠产品研发。利和兴通过利和兴电子及利容等业务主体推进MLCC,半年报披露高容研发、自研叠层机投入产线调试及扩产筹备。这些企业增加了制造供给,AI核心高容业务的实际规模仍需更多订单和收入披露支持。
江苏芯声微电子是在大陆设厂的台资企业,也应纳入供应格局。其10月原厂资料继续强调高容、高压及车规产品开发;淮安9月项目报道披露,二期项目面向AI服务器与新能源汽车,预计2027年一季度投产。原厂开发方向和项目建设计划,分别说明技术布局与后续供给,尚不能合并成新增产能已全部释放的结论。
三、高可靠与射频厂商的进展需要按产品区分
国内MLCC相关企业还包括火炬、鸿远、振华、宏明、宏达和达利凯普。它们在高可靠、射频微波或特定工业应用上有不同积累,但这些经验转向AI服务器时,仍需对应具体电路位置。
| 企业或集团 | 近期资料反映的业务位置 | 与本文高容主线的关系 |
|---|---|---|
| 火炬电子 | 高可靠与民用陶瓷电容;上半年自产元器件业务的民品占比提高 | 民用拓展值得跟踪,该占比覆盖多类自产元器件,不能当作AI高容MLCC占比 |
| 鸿远电子 | 高可靠瓷介电容,以及射频微波MLCC、单层电容等民用高端产品 | 光通信及封装业务需与芯片电源高容MLCC分别核算 |
| 振华科技 | 高可靠元器件体系;半年报列有超微型MLCC介质材料项目 | 材料与器件进展需分别核实,公开资料不足以据此计算AI高容批供规模 |
| 宏明电子,含成都宏科 | 高可靠MLCC及民用领域拓展 | 母子公司合并观察,高可靠能力不能直接等同AI服务器平台采用 |
| 宏达电子 | 多层瓷介电容、单层瓷介电容及陶瓷薄膜电路等 | 产品类别和客户需求不同,AI相关业务增长不能全部归到多层瓷介电容 |
| 达利凯普 | 射频微波MLCC及单层瓷介电容 | 重点涉及高频、低损耗等要求,与低压超高容去耦产品分开比较 |
表:依据各公司2026年半年报整理,不作技术或份额排名,宏明与成都宏科合并观察。南京汇聚新材料也属于MLCC供应商,本次尚未取得可核日期的近期产品更新及AI高容交付依据,暂列观察。
这类厂商的价值,需要结合各自的客户结构判断。火炬上半年自产元器件业务中,民品收入占比由上年同期31%提高到63%,反映了业务结构变化;这一数字同时包含其他元器件。宏达上半年多层瓷介电容收入为7,628.71万元,同比下降24.40%,也说明不同MLCC业务的景气并不一致。
继续扩展厂商覆盖,重点应放在新增了哪些可验证的产品与供货记录。高可靠供应商可能具备质量管理和特殊工艺积累,射频厂商则更重视高频损耗与稳定性;若转向大批量高容产品,还要补充容量密度、规模成本和对应客户验证的证据。
四、海外和台系厂商沿不同电路位置推进产品升级
海外比较需要同时观察村田、三星电机、太阳诱电、TDK和京瓷AVX;台系则包括国巨、华新科、信昌电子、禾伸堂和达方。国巨旗下KEMET按集团观察,不重复累计为一家独立供应商。
村田与三星的产品提供了小型化参照。村田2026年6月证券报告确认1005M、47μF产品已开始量产;三星2025年12月目录及2026年4月技术资料列有0603、100μF、2.5V、X6S产品。与微容上述0805条目相比,三星这项产品在相同标称容量、电压及温度特性下使用了更小的封装代码,但这仍是两项公开规格的比较,不能代表双方完整产品线或工作状态下的容量排名。
太阳诱电则把竞争推进到基板内置。其2025年12月公布的2012公制、100μF基板内置型MLCC,已于当年11月开始量产,用于AI服务器等信息设备的IC电源去耦。产品需要高精度平坦的外部电极,以满足内置后的连接要求。

图3:太阳诱电2025年12月发布的产品照片及规格表。2012为公制名义尺寸代码,表中为尺寸上限;基板内置产品不能按普通表面贴装器件直接替换。
TDK的9月新品体现了另一个位置:面向AI服务器等48V应用的100V、10μF、X7R低阻软端子MLCC,公告计划当月开始量产。它着重兼顾耐压、容量与抗机械应力,服务于较高电压的电源线路,与芯片附近2.5V等级的高容去耦产品承担不同任务。
台系企业同样不能只按“AI用MLCC”归成一组。华新科5月法说列出高容高压谐振MLCC等开发方向;禾伸堂同期资料聚焦服务器电源、BBU及谐振电路所需的低损耗、高压NP0产品;信昌强调中高压、大尺寸及高可靠产品与介质材料。这些都是AI基础设施中的产品机会,容量等级和设计要求却需按用途分别比较。
国巨的集团业务横跨多类被动元件,其AI营收占比不能直接解释为高容MLCC份额。达方的业务还包括其他板块,其8月原厂资讯也提到MLCC原材料成本对毛利的压力。京瓷AVX继续纳入主要供应商观察,本次暂不对其具体高容新品规格和供货规模作判断。
海外厂商还在强化长期供给安排。三星9月披露的AI服务器用MLCC合同,供货期为2027年全年。国内企业除了追赶规格,也需要逐步建立支撑持续交付的批次质量、变更管理与产能保障记录,才能扩大客户采用范围。
五、产品结构影响收益,扩产企业仍面临成本压力
宇阳所属上市集团上半年MLCC业务收入约3.42亿元,同比增长20.4%;该分部毛利率由16.5%升至20.3%。公司将改善与高端产品占比提升、售价增长快于平均成本增长联系起来。它说明产品结构优化可以带来收益,但数据覆盖整个MLCC分部,不能全部归因于AI高容产品。
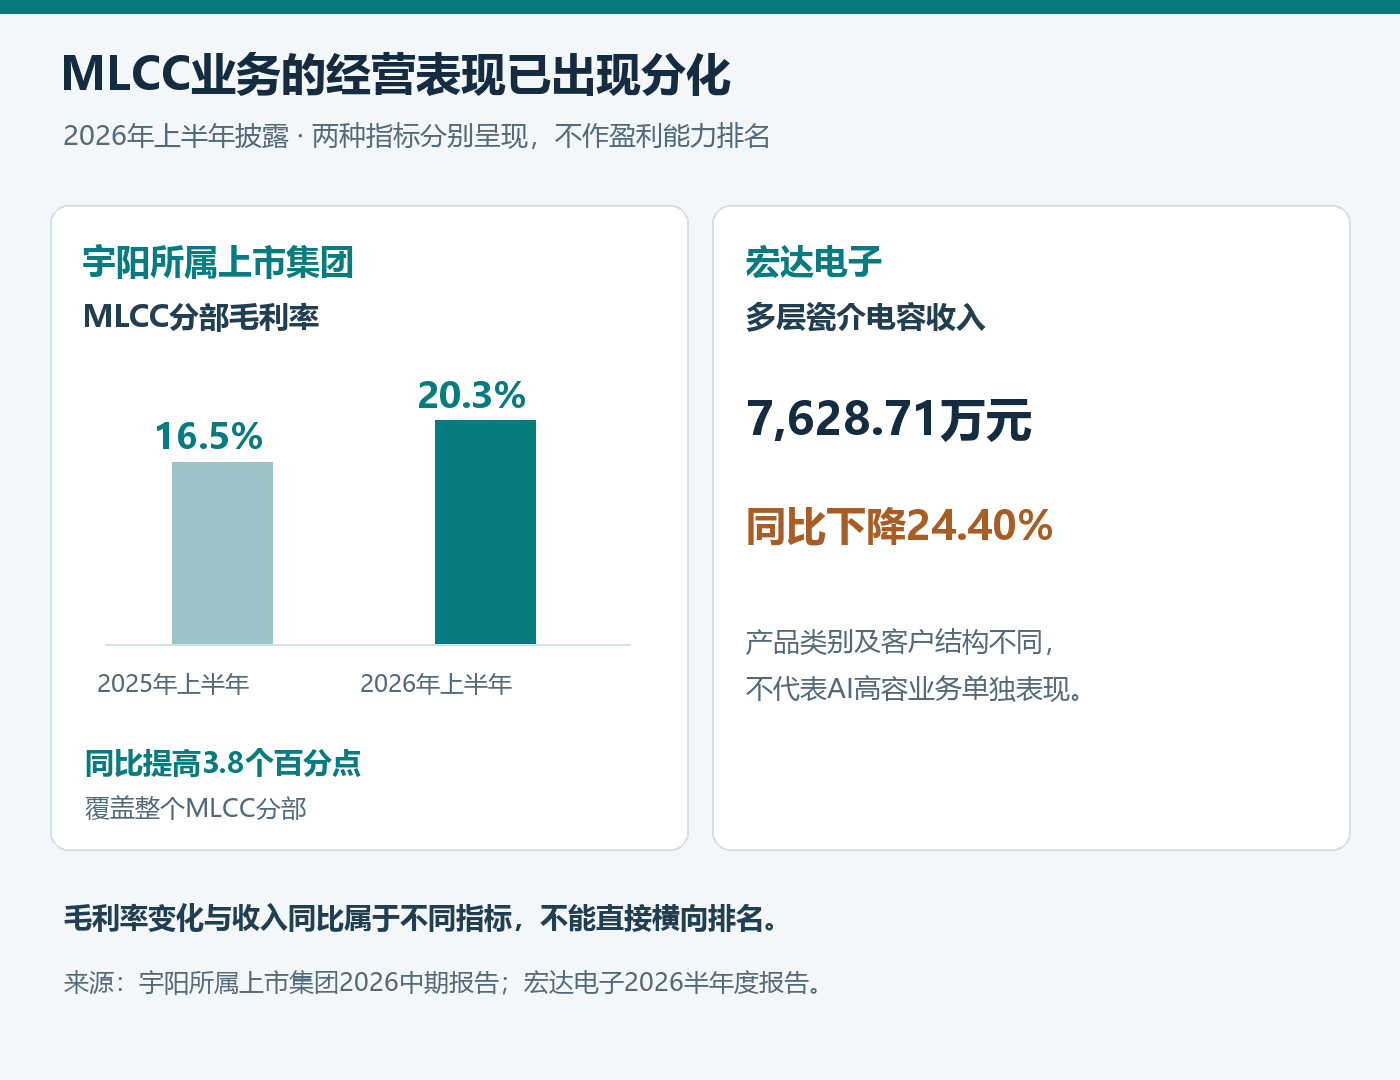
图4:两项2026年上半年业务披露,分别展示宇阳MLCC分部毛利率变化及宏达多层瓷介电容收入变化。客户和产品结构不同,不据此比较两家公司盈利能力。
扩产企业的情况更复杂。昀冢上半年收入同比增长53.68%,归母净亏损约0.91亿元,说明收入扩张尚未使集团整体扭亏;其原有消费电子业务与MLCC投入都要分别分析。利和兴半年报则明确,6月部分MLCC现货报价上涨曾改善当月盈利,但持续时间较短,整体毛利率仍承压。短期报价变化与半年经营结果之间,存在销量、成本和产品结构的影响。
风华和三环三季度公司净利润增长,也应保留合并报表口径。两家公司均有其他产品业务,集团利润不能直接用来估算AI高容MLCC的利润率。
截至11月初,国内供应选择确实在增加,产品规格、量产和客户批供也都有进展。近期更有依据的判断是:通用料转单与AI高容升级正在同时发生,受益企业及收益兑现速度各不相同。接下来需要观察通过验证的料号能否扩大持续供货,以及高端产品收入增长能否覆盖新增制造、研发和折旧成本。