从手机到AI服务器,国产电感的竞争各有门槛
电感正在同时出现在两类产业消息里:一类围绕手机、可穿戴设备的小型化,另一类围绕AI服务器供电、汽车电子和新材料扩产。同样叫电感,厂商面对的客户、制造工艺和盈利条件却相差很大。手机射频电路需要控制高频损耗,处理器供电需要承受电流变化,车载摄像头还要兼顾宽频阻抗与长期可靠性。
国内企业已经沿着这些需求形成不同路线:有的扩展材料和工艺平台,有的从磁粉、磁芯向成品电感延伸,也有企业专注定制磁件。观察这个行业,需要把产品放回具体电路,再看厂商能否持续交付,以及新业务能否真正增加利润。
一、手机与服务器的需求,分别落在不同电感产品上
手机中的射频电感与电源电感,首先就有不同的任务。
射频电感用于匹配、滤波等信号处理环节,工作频段内的品质因数Q、自谐振频率和损耗会影响电路表现。缩小封装能够节省空间,但如果高频性能随之下降,体积优势就未必能转化为设计采用。
电源电感则参与储能和电流调节。直流电阻影响导通损耗,磁芯损耗与工作频率、磁通变化有关;电流增大后,电感量能否维持、温升是否可接受,都直接影响供电设计。AI服务器进一步提高了对大电流、功率密度和动态负载响应的要求。
两类需求还会交叉。手机处理器同样需要功率电感,服务器也有通信和信号处理电路。把消费电子全部归为低端、把服务器全部归为高端,会遮蔽同一终端内部的产品差别。
制造名称也不能直接当作产品等级。绕线、叠层、模压等属于工艺分类,射频、功率、EMC则更多体现用途;一体成型电感可以服务不同终端,叠层工艺也不只用于一种功能。工艺选择取决于电流、频率、尺寸、损耗和成本之间的取舍。

图1:不同电路位置对应不同要求。依据顺络电子2026年半年报及海外原厂近期资料整理,属于应用示意。
因此,电感市场的增长不能只看某一种终端的出货量。手机与可穿戴产品更看重有限空间内的功能密度;AI服务器供电更关注大电流下的效率和响应;汽车电子则同时提出供电、信号完整性和可靠性要求。厂商即使都获得订单,也可能扩建完全不同的生产线。
二、国内厂商已形成多工艺平台、材料延伸与定制磁件等路线
国内电感企业数量不少,上市公司之外也有专业厂商。将主要参与者放在一起,最先显现的是业务边界,而不是一个统一排名。
| 厂商或业务主体 | 电感相关布局 | 业务特点 |
|---|---|---|
| 顺络电子 | 射频、信号与功率相关产品,多材料、多工艺平台 | 覆盖较广,对工艺协同与规模制造要求高 |
| 麦捷科技 | 绕线、叠层、一体成型及TLVR等 | 手机与算力产品并行,集团还包含射频和显示业务 |
| 风华高科 | 片式电感、EMI相关元件及模压电感 | 微型化与车规模压已有进展,新工艺分阶段导入 |
| 铂科新材 | 金属软磁粉末、粉芯及AI芯片电感 | 材料能力向成品器件延伸,兼顾内部配套与对外销售 |
| 龙磁科技 | 磁性材料及芯片电感 | 新电感业务进入批量交付与产线爬坡阶段 |
| 铭普光磁 | 电源与通信磁性元器件,涵盖电感和变压器 | 客户电源结构与定制需求影响产品组合 |
| 振华富 | 振华科技旗下片式电感业务 | 业务由子公司承担,覆盖片式器件开发与制造 |
| 跃辰科技,原岑科 | 功率、高频、共模等器件及变压器 | 产品覆盖储能、EMC与射频等用途 |
| 金籁科技 | 一体成型、功率电感及变压器等磁件 | 一体成型与绕线等产品并行,包含定制制造 |
注:按近期公司披露和官网业务信息整理,聚焦中国大陆厂商,不代表完整名录,也不按市场份额排序。多产品集团的总收入不等于电感收入。
顺络、麦捷的共同特点,是沿着不同终端需求扩展产品平台,但两家的产品组合和商业化进度不能简单等同。顺络半年报列出叠层、绕线及多种成型路线;麦捷则同时经营磁性元器件、射频器件和显示业务,分析其经营表现时,还要区分电感与其他板块。
风华的近期披露也体现了不同产品的进度差异。公司4月30日发布的信息显示,车规级155℃模压电感已批量供货,热压型TLVR技术方案获得客户认可。两者对应的制造和客户导入阶段不同,不能合并写成全部高端电感已经放量。
铂科、龙磁的看点,则在于材料与成品器件之间的延伸。材料配方、粉体处理、磁芯加工能够为电感制造提供基础,但成品还需要导体、绝缘、成型、封装与电路适配。掌握材料只是其中一部分能力,最终仍要落实到客户工况下的产品表现。
铭普、金籁等企业使国内产业版图进一步扩大到电源和定制磁件。其经营逻辑往往与客户的电源结构、安装空间及制造配合有关。这类业务值得纳入行业观察,但变压器、磁芯和成品电感应分开统计,否则厂商规模和行业集中度都会失真。
三、AI供电扩大了机会,商业化进度决定实际收入
AI服务器对电感提出的新要求,来自供电系统本身的变化。
高性能芯片在负载快速变化时,需要电源及时调整输出。多相供电将电流分配到多个相位,电感的损耗、磁路和绕组结构都会影响效率及动态表现。TLVR通过耦合电感及相关回路改善瞬态响应,给器件设计增加了新的约束。
但TLVR与垂直供电不是同一个概念。前者涉及稳压拓扑和耦合方式,后者涉及供电路径与空间布局,不能据此推导所有AI服务器都采用相同电感,也不能把一套平台的器件价值量推广到全部服务器。
铂科2026年半年报披露,TLVR已占其AI芯片电感销售收入的30%以上。这个分母限定在AI芯片电感业务,说明其相关产品组合发生变化,不代表TLVR占公司总收入三成,更不代表其全球市场份额。

图2:铂科新材2026年半年报中的原厂结构示意,用于说明AI芯片电感的器件位置,不代表某个具体终端的实际BOM或供货关系。
同一应用方向上,各家产品仍处于不同阶段。麦捷半年报将MTVM系列TLVR描述为完成样品开发、处于客户跑线测试阶段;龙磁10月30日披露的投资者记录则显示,其芯片电感相关产品已完成客户验证,并逐步批量交付,交付规模随产线爬坡提升。
这些资料的披露时点不同,不宜直接据此给两家企业作当前排名,但足以说明“布局AI电感”包含多种业务状态。样品开发验证技术可行性,客户测试验证具体设计,批量交付才开始检验制造与交期,持续采购才能逐步体现商业稳定性。
对进入这一市场的厂商而言,订单也会反过来影响制造投入。新设备、产线调试和人员配置通常先发生,收入随着客户项目节奏释放。如果扩产速度快于订单兑现,固定成本和营运资金压力就会增加;如果制造能力跟不上,技术通过验证也未必能充分转化为销售。
因此,AI电感确实提供了产品升级机会,但更有意义的判断,是新增产品能否从少数料号扩展为可重复交付的系列,并在不同客户项目中保持一致表现。企业之间的差别,最终会体现在交付规模、制造成本与客户持续采购上。
四、海外新品体现了降损与宽频性能的竞争
海外厂商的近期动作表明,电感竞争仍在细化。
太阳诱电10月5日发布LSEL系列新产品,面向AI PC等设备的电源电路。其中LSELC2016KKTR24M0N尺寸为2.0×1.6×1.0毫米,直流电阻为0.01欧姆;原厂对照的既有产品为0.0197欧姆,尺寸相同,新品已于9月开始量产。
这个例子的价值,在于展示同尺寸下仍有降损空间。导通损耗与电流平方及电阻有关,降低直流电阻有助于减少相应损耗;但电感的总损耗还涉及交流与磁芯部分,不能将电阻下降比例直接写成整机能耗下降比例。

图3:太阳诱电2026年10月5日新品公告原始规格表,保留饱和电流、温升电流及完整判定条件。相同平面尺寸不代表不同料号可以直接互换。
TDK在10月6日发布的MLJ1608-G系列新增产品,则面向汽车摄像头PoC电路。PoC让电源与数据信号共用同轴电缆,电感需要配合相关滤波网络分离供电与信号。该新品采用1.6×0.8×0.8毫米尺寸,原厂强调其在300MHz至2GHz范围内的高阻抗表现。
这里的重点从“大电流”转向了“工作频段内的阻抗”。同样是车用电感,摄像头PoC与车载电源转换器的设计要求并不相同,单看一个电感量或封装尺寸,无法判断替代是否成立。
国内企业在这些方向已经各有布局,公开资料也显示部分产品进入批量交付。但目前这些证据尚不足以计算一个覆盖所有电感品类的中外差距。具体对标仍需把电感量、尺寸、频率、直流偏置、温升和可靠性条件对齐,再观察批量制造的一致性。
由此看,国产厂商需要继续证明的能力十分具体:能否在缩小体积时保住损耗和载流性能,能否在目标频段维持所需阻抗,以及能否把样品表现稳定复制到量产。不同厂商可能在某一产品上接近或进入竞争,同时在其他产品上仍有空白。
五、收入放量之后,成本与投入决定利润能否跟上
高性能产品占比提高,为盈利改善创造条件,实际结果仍要看财报。
顺络2026年前三季度营业收入63.34亿元,同比增长25.87%;归母净利润7.98亿元,增长3.79%;扣非归母净利润7.79亿元,增长6.28%。同期研发费用增长30.95%。收入与利润的增速差别说明,业务扩张并没有按同样比例转化为净利润。
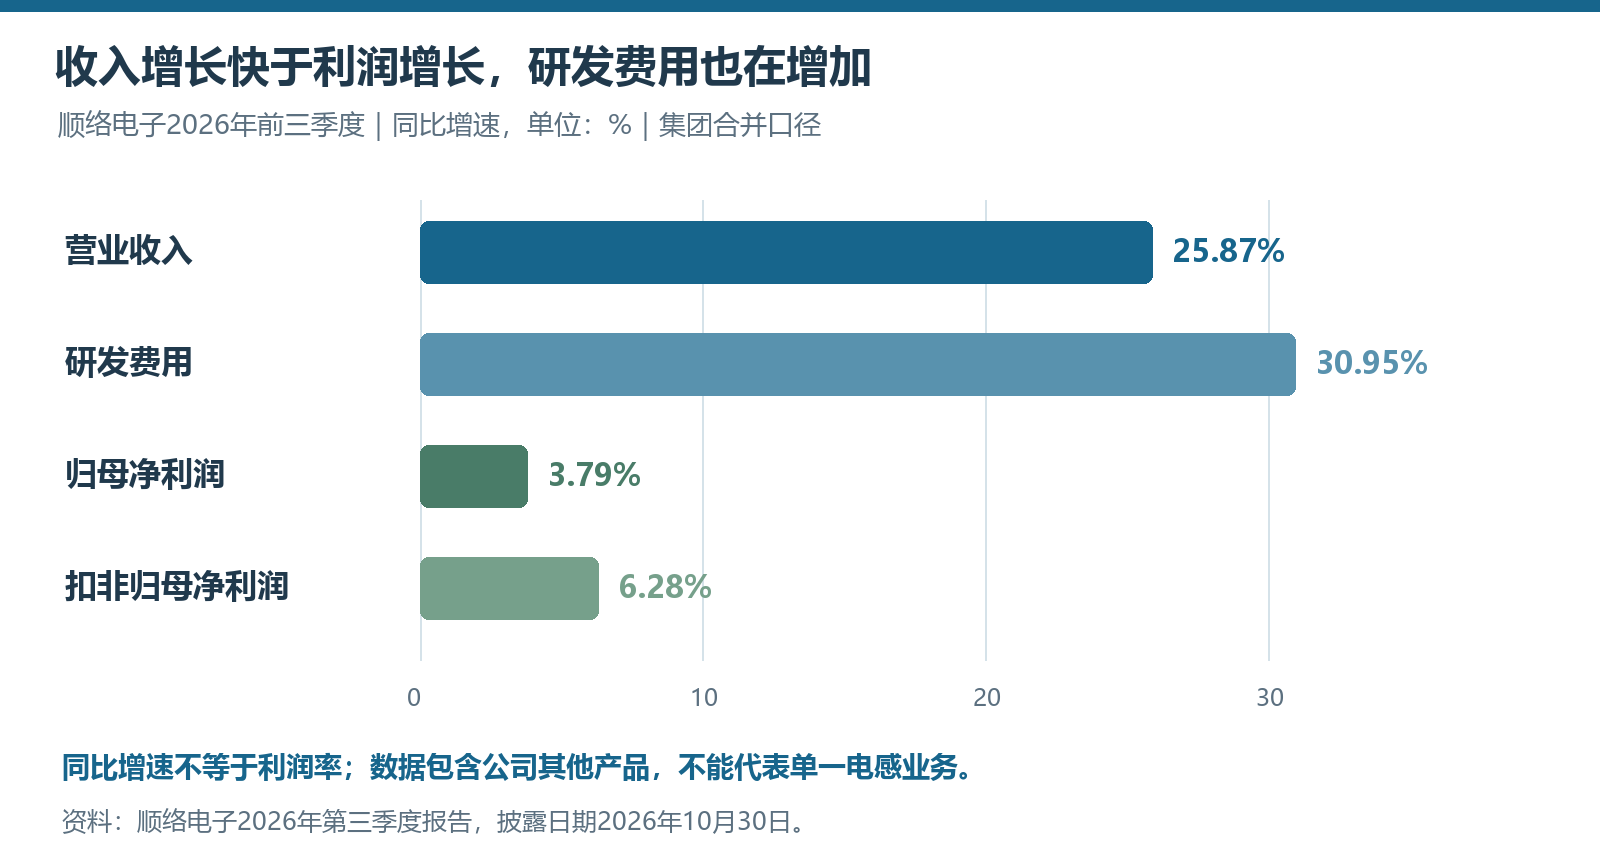
图4:顺络电子2026年前三季度同比增速。数据采用集团合并口径,不能代表单一电感产品的收入、利润率或行业增速。
公司三季报提到金属原材料采购价格上涨、人工成本变化,并持续加大AI电感和新材料研发投入。原材料和人工影响生产成本,研发投入则影响当期费用。具体产品的售价、成本和良率如何变化,还需要更细的披露,不能把全部利润变化归因于AI电感。
铂科半年报提供了另一组观察:营业收入同比增长37.46%,归母净利润增长17.95%,经营活动现金流量净额下降46.49%。公司解释,净利润增速受到新一期股权激励费用等因素影响;现金流方面,销售回款仍增长,但采购、薪酬、税费等经营性付现支出的增幅更大。
这类差异关系到扩张质量。增加备料、招人和建设产能,可以为后续订单准备条件,也会先占用资金。只有当交付持续增加、生产效率改善且回款跟上时,收入增长才更有可能形成稳定的利润和现金流。单独看到研发增加或现金流下降,都不足以判断新业务成功或失败。
龙磁10月底也将增收未同步增利的部分原因归于芯片电感研发投入、人员成本和汇兑等因素。新业务进入批量交付,与集团利润立即改善之间,仍有产线爬坡和费用消化的过程。
中国电感行业已经形成多种竞争路径。手机与可穿戴产品要求小型化和制造效率,AI服务器要求供电性能与定制响应,汽车电子要求具体电路中的性能和长期可靠性。它们可以同时增长,却不会自动给所有厂商带来相同收益。
对国产企业更关键的,是在选定产品线上持续完成设计、验证、量产与交付,让材料和工艺优势变成客户愿意持续采购的产品,再让订单增长转化为持续的利润和现金回报。这也是从手机电感看到AI电感时,最需要分清的行业差别。