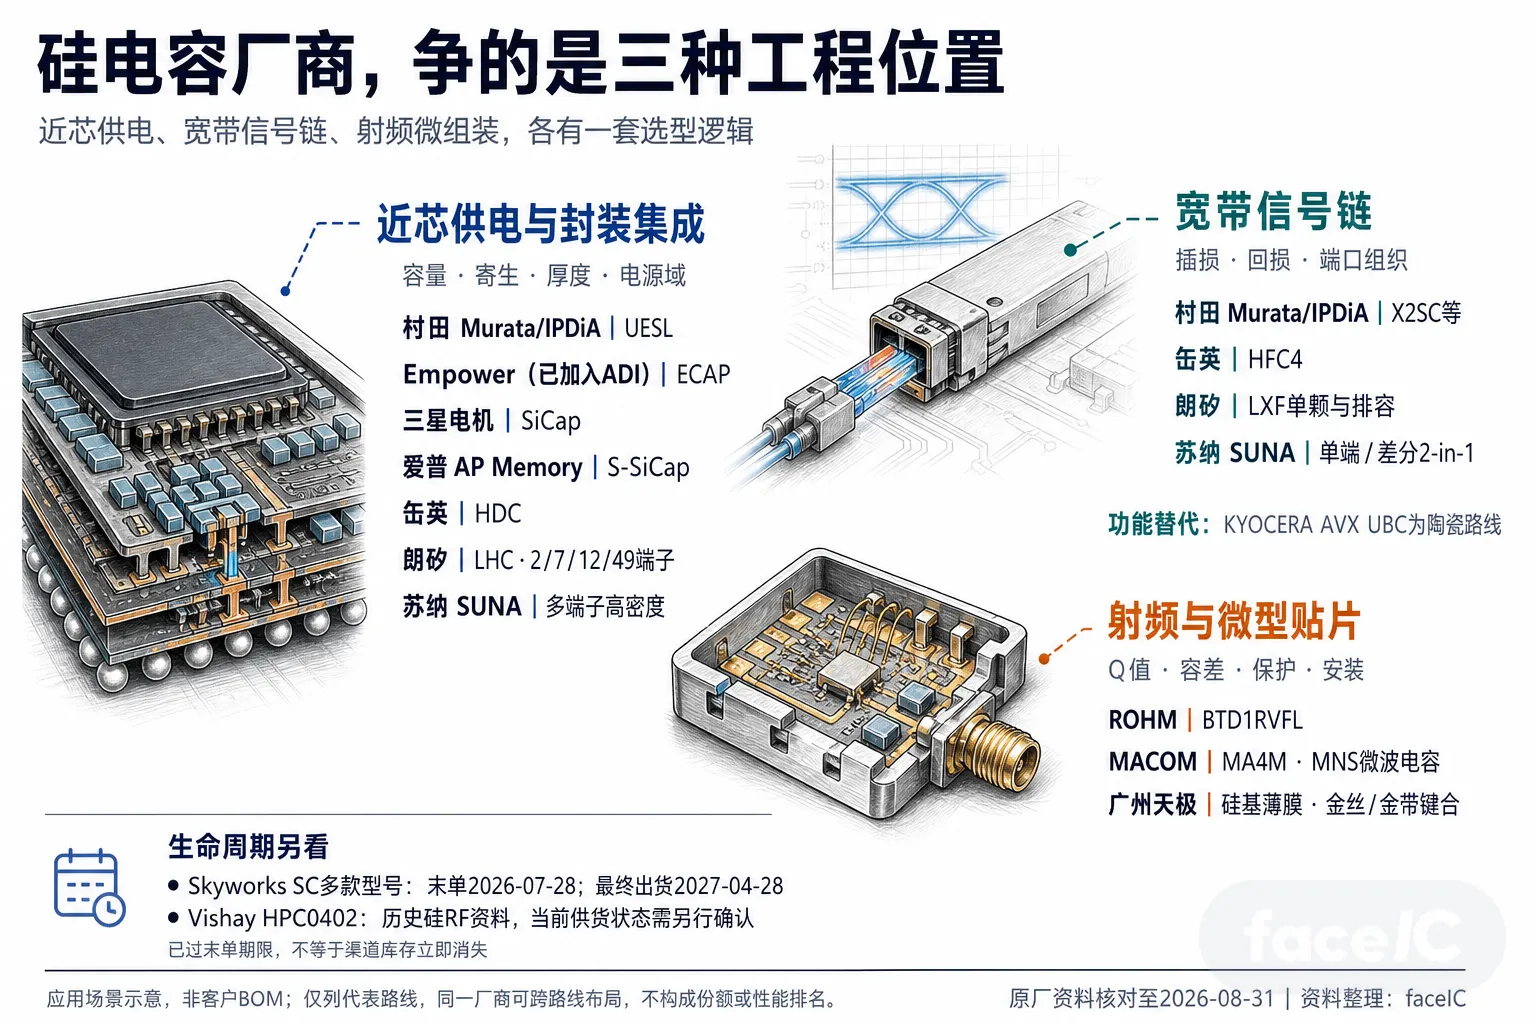
2026年的硅电容市场,已经出现比“参数更高”更有分量的信号:三星电机公布长期供货合同,ADI在7月完成对Empower的收购。硅电容不再只是被动元件目录里的一个小分类,也进入了芯片供电、先进封装和高速互连的竞争。
但把这些厂商放在一起,不能直接排一个“谁最强”。几百pF的射频器件、几十nF的宽带隔直电容,以及μF级近芯去耦产品,承担的任务并不相同。理解这个市场,更有效的方法是看清: 各家准备把电容放在哪里,又以什么产品形态进入客户设计。
一、AI近芯去耦:竞争已经进入封装内部
在这一方向,村田/IPDiA的UESL、Empower的ECAP和爱普的S-SiCap值得放在一起看,但切入方式不同。村田已有超薄近芯去耦产品系列;Empower则提供单、多电源域方案,其2026年5月产品册中的EC2005P包含两个4.68μF单元,总标称容量为9.36μF,封装为2×2mm。加入ADI后,ECAP处在一个同时拥有集成稳压器的供电产品体系中,竞争对象已经不只是另一颗电容。
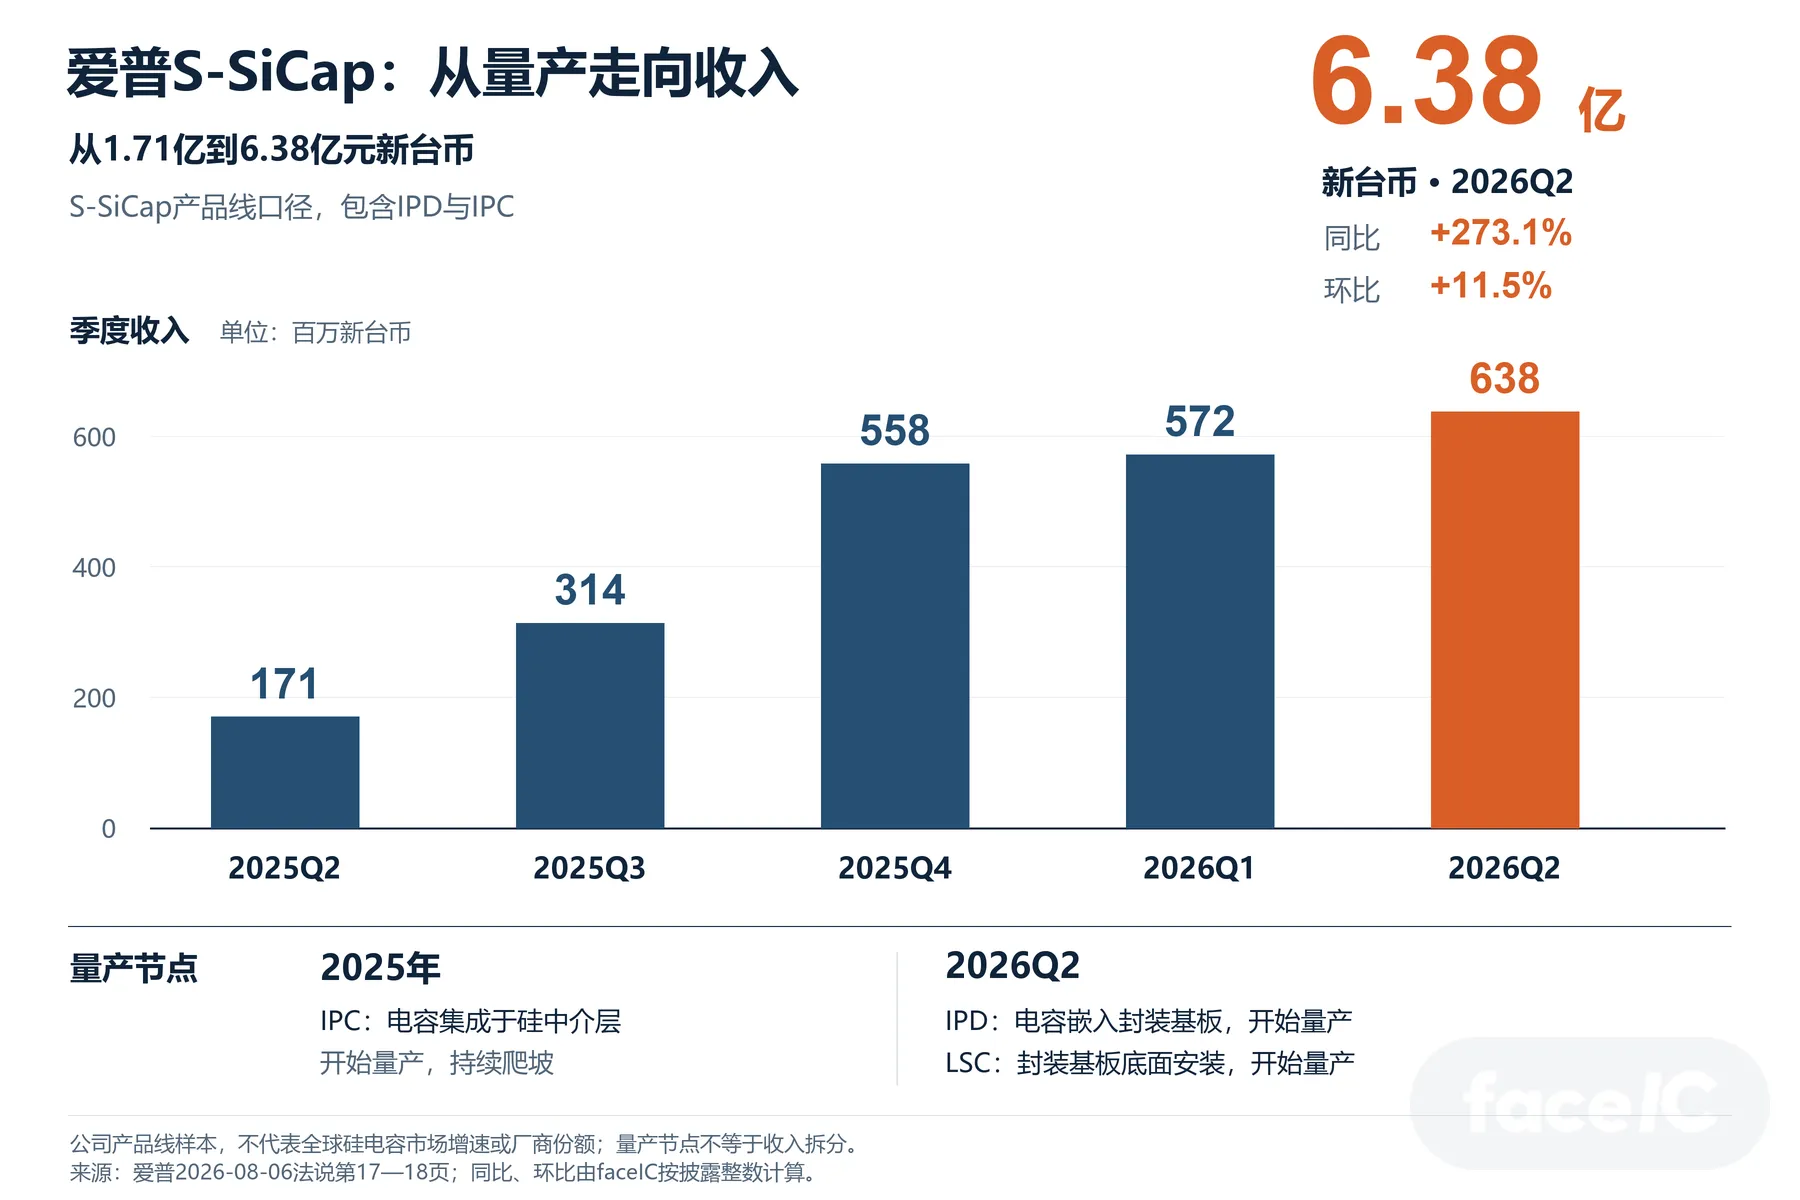
中国台湾地区的爱普走得更靠近封装工艺:S-SiCap既有分立器件,也有把电容集成进硅中介层的IPC路线。其最新法说披露,IPC已于2025年开始量产,基板嵌入式IPD及基板底面安装产品也于2026年第二季度开始量产。三星电机则公开了LSC及嵌入式产品布局,代表型号SCGCAP554M93JGNNWT为550nF、四电源域,产品页状态为“可供样品”。
大陆厂商也在参与这场竞争:缶英用HDC系列覆盖高密度去耦;朗矽LHC形成2、7、12、49端子梯度,49端子产品达到2μF;苏纳同样提供多端子、高密度及嵌入式安装方案。这里真正需要比较的,是 目标电源轨下的有效容量、安装回路和封装兼容性 ,而不是把各家容量密度的宣传数字直接排序。
二、光模块宽带:同样22nF,也不等于直接替料
宽带硅电容争取的是另一种位置:让高速信号通过,同时完成隔直、耦合或旁路。村田X2SC代表型号939120422522-T5S与朗矽LXF223SA1K0092同为22nF,但名义本体长宽分别约为0.60×0.30mm和0.42×0.22mm;缶英HFC4也提供22nF、0402的产品。容量相同,并没有消除尺寸、电压、焊盘和高频表现的差别。
苏纳的单端与差分宽带系列展示了另一种竞争思路:原厂分别公布了150GHz和110GHz下插损小于1dB的指标,差分产品采用2-in-1结构。对于多通道光模块,双电容集成及端口组织本身就有工程价值,不必都挤进“谁的最高频率更高”这一维度。
而且, 宽带位置并不由硅材料独占 。KYOCERA AVX的UBC 550W系列采用陶瓷路线,同样提供01005形态,并给出至110GHz插损典型值小于1dB的指标。因此,光模块选型需要把完整频段、插损与回损、测试条件和贴装结构一起看;不同厂商的点值、仿真曲线和规格上限,不能直接排成性能名次。
三、射频老玩家还在,但不能沿用一份旧名单
ROHM的BTD1RVFLT27N102是一种有代表性的差异化产品:1000pF、3.6V、01005,并集成TVS。它强调 微型化与保护功能的组合 ,而不是追逐μF级容量或者110GHz标签。这类产品服务于紧凑设备中的耦合和高频应用,与AI封装电容并非同一道选型题。
MACOM的MA4M系列采用金属—氮化物—硅的MNS结构,代表型号MA4M3030为30pF,面向微波混合集成电路。广州天极在公开申报资料中披露的硅基薄膜电容,则强调金表面电极以及金丝、金带键合。两家的产品说明了一点:硅电容并不都要进入AI,微波微组装、匹配与调谐仍然有独立的产品需求。
存量产品的生命周期也不能忽略。Skyworks在2026年5月的停产通知中列入多款SC系列型号,末单期限已于7月28日结束,最终出货安排至2027年4月28日;这不等于存量库存立即消失。Vishay的HPC0402则有明确的历史硅RF技术资料,但旧文档本身不能证明当前供货状态。对研发和采购而言,“曾经做过”与“今天适合导入新项目”,是两件事。
四、市场是否兑现,要把收入、合同和送样分开
爱普的公开数据提供了一个具体的商业化样本:S-SiCap季度收入从2025年第二季度的1.71亿元新台币,增长到2026年第二季度的6.38亿元。按披露数值计算, 同比增长约273.1%,环比增长约11.5% 。不过,这条收入包含IPD和IPC等形态,不能据此推算全球硅电容增速,更不能直接当作纯离散硅电容市场规模。
三星电机的供货合同则是另一种口径:金额约1.557万亿韩元,履约期为2027—2028年,客户未具名,不能写成2026年已经实现的收入,也不能直接绑定到官网某个送样型号。ADI收购Empower同样包含集成稳压器等能力,并非只购买硅电容业务。因此,已实现收入、未来履约合同和整公司并购,分别反映商业化、订单与能力整合,不能混算市场大小。
从这些差异看,硅电容的竞争正在从单颗参数,转向“器件+封装+模型+持续供货”的组合。尤其是进入基板或中介层后,验证涉及的不只有电气性能,还有材料、贴装、可靠性和工艺配合。国产厂商的机会也更具体:在选定应用中形成可验证、可交付的方案,而不是用一个最高参数覆盖所有市场。
结论:硅电容市场的分水岭,是进入哪一层设计
村田的多系列平台、三星与爱普的封装路线、Empower的供电体系、ROHM的微型保护集成,以及缶英、朗矽、苏纳、天极的不同产品布局,说明这个市场并不存在唯一的获胜模板。
谁更适合高速信号链,谁能进入近芯供电,谁能稳定服务微波微组装,应该分别比较。真正值得持续观察的,是哪些产品从规格表进入了验证、量产和重复交付,而不是哪一家又把最高频率或容量密度改写了一次。
本文基于原厂公开资料及厂商提供资料整理,仅作行业交流。具体参数、供货状态与适用性以原厂最新文件和项目验证为准。